

💡 რა გადასახადებს იხდის ფიზიკური პირი საქართველოში და როდის ხდება რეზიდენტი
💡 რამდენ გადასახადს იხდიან ფიზიკური პირები საქართველოში
სისტემა მარტივია, და ეს მისი მთავარი ღირსებაა: პროგრესული შკალა არ არსებობს, განაკვეთები ბრტყელია. მაგრამ არის ერთი გამონაკლისი, რის გამოც ბევრი უცხოელი საერთოდ ფიქრობს ქართულ რეზიდენტობაზე.
როცა უცხოელი საქართველოში გადმოდის, გადასახადებზე ჩვეულებრივ ორი რამ აქვს გაგონილი: „იქ ყველაფერი მარტივია“ და „უცხოური შემოსავალი არ იბეგრება“. ორივე მართალია. მაგრამ მათ შორის დეტალების უფსკრულია, რომელშიც რეგულარულად ვარდებიან დისტანციური მუშაკები, ფრილანსერები და ყველა, ვინც გადაწყვიტა, რომ თუ სისტემა მარტივია, მასში გარკვევაც არ სჭირდება.
თუ თქვენს კომპანიაში უცხოელი თანამშრომელია, ან ახლობელს უხსნით, როგორ მუშაობს აქ გადასახადები, ეს სტატია სწორედ ამისთვისაა. ავალაგოთ თანმიმდევრულად: როდის ხდება უცხოელი საგადასახადო რეზიდენტი, რა იბეგრება და რა არა, და რა ვუყოთ დეკლარაციას.
📅 როგორ მუშაობს 183 დღის წესი საქართველოში
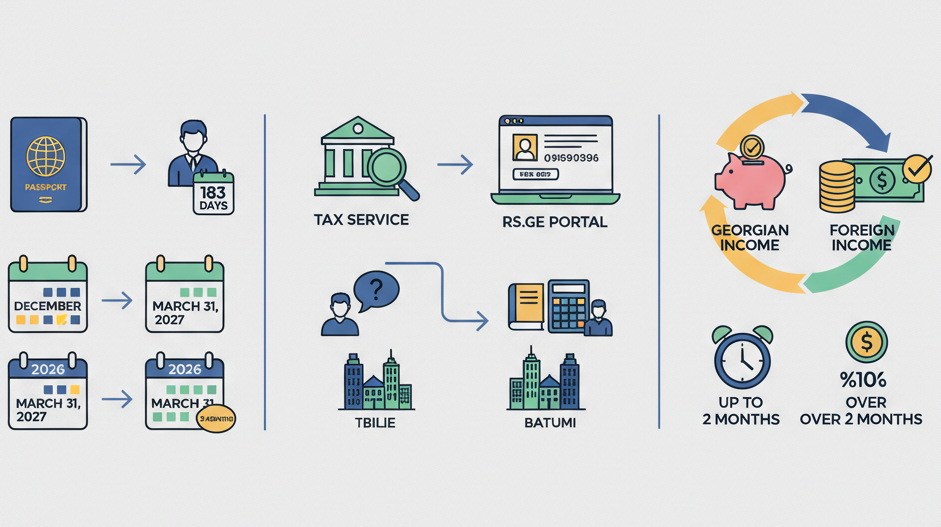
საგადასახადო მიზნებისთვის საქართველოს რეზიდენტი ხდება ის, ვინც ქვეყანაში გაატარა არანაკლებ 183 დღე ნებისმიერ უწყვეტ 12-თვიან პერიოდში, რომელიც მიმდინარე საგადასახადო წელს მთავრდება. საგადასახადო წელი საქართველოში კალენდარულს ემთხვევა.
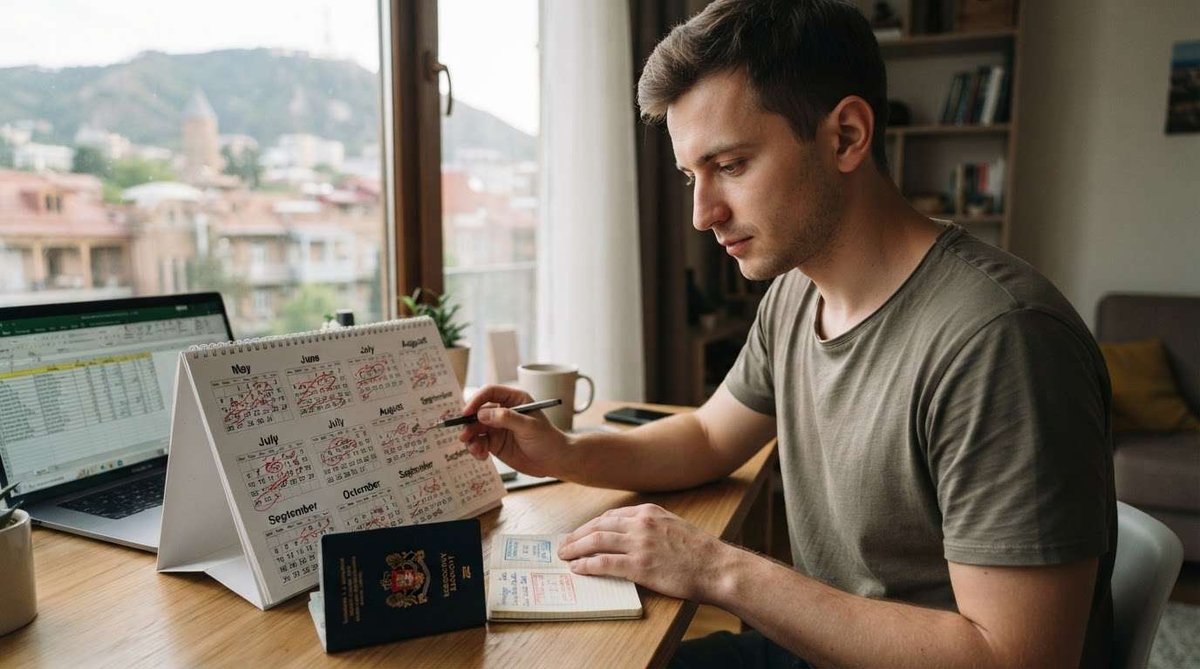
მშრალად ჟღერს, ამიტომ მაშინვე სამ რამეზე, რაც აქედან გამომდინარეობს.
პირველი, რეზიდენტობა ავტომატურად ჩნდება. განცხადების შეტანა არ სჭირდება: დღეები დააგროვა, ესე იგი რეზიდენტია, უნდა ეს თუ არა.
მეორე, ამისთვის ბინადრობის ნებართვა არ არის საჭირო. საგადასახადო რეზიდენტობა და მიგრაციული სტატუსი საქართველოში ცალ-ცალკე ცხოვრობს. ადამიანს შეუძლია უვიზოდ ჩამოვიდეს, ნახევარი წელი იცხოვროს და საგადასახადო რეზიდენტი გახდეს ისე, რომ იუსტიციის სახლში ერთხელაც არ ყოფილა.
მესამე, დღეები ზედიზედ არ უნდა იყოს. ორი კვირით შვებულებაში გავიდა, დაბრუნდა: ყველა დღე ითვლება, რაც ქვეყანაში გაატარა.
ახლა კი სწორედ ის ხაფანგი, რის გამოც ყველაზე ხშირად ირევიან.
რეზიდენტობის მეორე გზაც არსებობს, შეძლებული ადამიანებისთვის, რომლებსაც საქართველოში ნახევარი წლის გატარება არ სურთ ან არ შეუძლიათ: მაღალი შემოსავლისა და აქტივების მქონე პირთა პროგრამა. ზღვრები შემოსავალსა და ქონებაზე კანონითაა დადგენილი, მაგრამ პერიოდულად განიხილება, ასე რომ ზუსტ ციფრებს უმჯობესია პირდაპირ შემოსავლების სამსახურთან გადაამოწმოთ. დაწვრილებით ორივე გზაზე, სერტიფიკატსა და საკუთარი ქვეყნის რეზიდენტობიდან გასვლაზე ცალკე სტატია გვაქვს, საქართველოს საგადასახადო რეზიდენტობა.
🌍 იბეგრება თუ არა უცხოური შემოსავალი საქართველოში
სწორედ ამ ნაწილის გამო ხსნის ბევრი ამ სტატიას.
ზოგადი წესით საქართველოს საგადასახადო რეზიდენტები ითვლებიან გადასახადის გადამხდელებად როგორც ქართულ, ისე უცხოურ შემოსავალზე. მაგრამ არის მთავარი თავისებურება: რეზიდენტი ფიზიკური პირის შემოსავალი უცხოური წყაროდან გათავისუფლებულია საშემოსავლო გადასახადისგან. პრაქტიკაში რეზიდენტი გადასახადს მხოლოდ ქართულ შემოსავალზე იხდის, უცხოური კი დაბეგვრის მიღმა რჩება.
რას ნიშნავს ეს ცხოვრებაში. გაყიდა უცხოური კომპანიის აქციები, მიიღო შემოსავალი სხვა ქვეყანაში ბინის გაქირავებიდან, გაყიდა უძრავი ქონება საზღვარგარეთ: საქართველოში ასეთი შემოსავალი, როგორც წესი, არ იბეგრება.
ახლა კი სწორედ ის სადავო ზონა, რაზეც თავიდანვე გაგაფრთხილეთ.
მთავარი კითხვა არა ის არის, „უცხოური კომპანია უხდის თუ არა“, არამედ საიდანაა შემოსავალი არსებითად. კონსულტანტების რიგი განმარტებით, დაქირავებით მუშაობიდან შემოსავალი იქ ითვლება მიღებულად, სადაც სამუშაო ფიზიკურად სრულდება. ანუ თუ ადამიანი თბილისში ზის და შრომითი ხელშეკრულებით სხვა ქვეყნის კომპანიაზე მუშაობს, შემოსავალი შეიძლება ქართულად ჩაითვალოს, ესე იგი 20%-იანი განაკვეთით დაიბეგროს. თუ იგივე სამუშაო საქართველოს ფარგლებს გარეთ კეთდება, ეს უცხოური შემოსავალია.
მომსახურებასა და მეწარმეობასთან სურათი კიდევ უფრო რთულია: მნიშვნელობა აქვს მომსახურების გაწევის ადგილს, სად იმყოფება კლიენტი და რომელ ტერიტორიას მიეკუთვნება პროექტი. ამიტომ კონსულტანტები გირჩევენ, შეინახოთ დოკუმენტები, რომლებიც აჩვენებს, სად მუშაობდით და ვისთვის.
სწორედ ამ ორაზროვნების გამო ბევრი დისტანციური მუშაკი და ფრილანსერი საქართველოში ფიზიკური პირის სახით კი არა, ინდმეწარმის მეშვეობით მუშაობს მცირე ბიზნესის სტატუსით, სადაც გადასახადი ბრუნვის 1%-ია დადგენილ ზღვრამდე. როგორ არის მოწყობილი ეს რეჟიმი, განხილულია სტატიაში მცირე ბიზნესი საქართველოში. ხოლო 2026 წლიდან უცხოელთა მუშაობისთვის ახალი სანებართვო მოთხოვნებიც გაჩნდა, მათზე დაწვრილებით მასალაშია მუშაობა საქართველოში უცხოელებისთვის.
💰 რა გადასახადებს იხდიან არარეზიდენტები საქართველოში
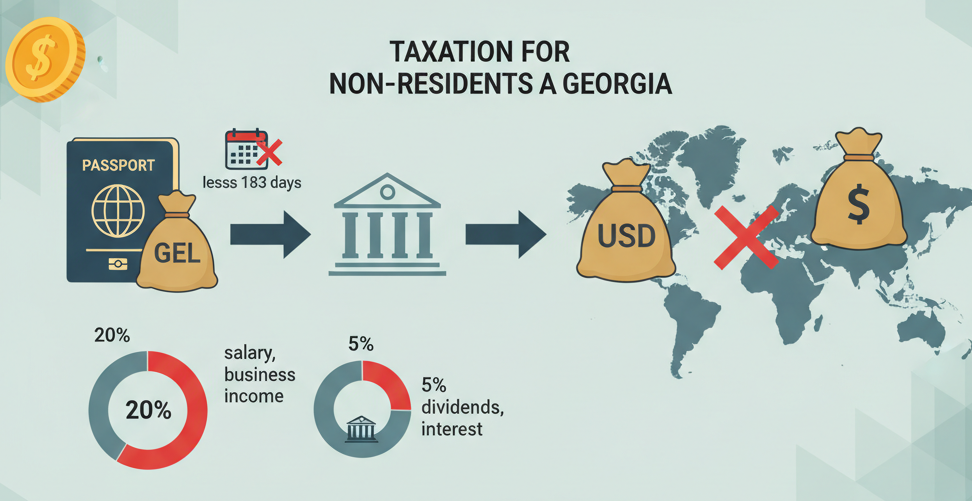
თუ ადამიანმა ქვეყანაში 183 დღეზე ნაკლები გაატარა, ის არარეზიდენტია, და მაშინ წესი სულ მოკლეა: გადასახადს იხდის მხოლოდ ქართული წყაროდან მიღებულ შემოსავალზე. განაკვეთი იგივეა, 20% ხელფასზე, სამეწარმეო შემოსავალზე და საქართველოში მიღებული სხვა სახის შემოსავალზე.
არარეზიდენტის უცხოური შემოსავალი საქართველოს საერთოდ არ აინტერესებს: აქ მისი არც დაბეგვრა სჭირდება, არც დეკლარირება.
თუ უცხოელი ქართულ კომპანიაში დაქირავებით მუშაობს, ხელფასიდან გადასახადს იკავებს და ბიუჯეტში რიცხავს დამსაქმებელი, როგორც საგადასახადო აგენტი. ხელფასი ყოველთვიურად იბეგრება, და მასზე ცალკე ანგარიშგება მას, როგორც წესი, არ უწევს. თუ თქვენი კომპანია უცხოელს იყვანს სამსახურში, ეს თქვენი ბუღალტრიის საზრუნავია.
ქართული წყაროებიდან დივიდენდებსა და პროცენტებზე ცალკე განაკვეთია, 5%, მასაც გაცემისას იკავებენ. განაკვეთი შეიძლება განსხვავდებოდეს, თუ საქართველოსა და მის ქვეყანას შორის ორმაგი დაბეგვრის თავიდან აცილების შეთანხმება მოქმედებს. ასეთი შეთანხმება საქართველოს ორმოცდაათზე მეტი აქვს, როგორ ვისარგებლოთ მათით, დაწვრილებით სტატიაშია ორმაგი დაბეგვრის შესახებ.
📝 როგორ შევიტანოთ საგადასახადო დეკლარაცია საქართველოში
ამ თემაში ყველაზე უსიამოვნო ის არის, რომ დეკლარაცია მაშინაც საჭიროა, როცა გადასახდელი თითქმის არაფერია.
წლიურ დეკლარაციას იძლევიან საანგარიშო წლის მომდევნო წლის 31 მარტამდე. ანუ 2026 წლისთვის, 2027 წლის 31 მარტამდე. თუ 183 დღე დეკემბერში დააგროვა, ანგარიშგება იმავე წლისთვის მოუწევს, და ვადაც სამ თვეში დადგება და არა წელიწადში, როგორც ბევრს ჰგონია.
თანმიმდევრობა ასეთია. ჯერ საჭიროა შემოსავლების სამსახურში რეგისტრაცია და საგადასახადო ნომრის მიღება, შემდეგ დეკლარაცია ონლაინ იგზავნება rs.ge პორტალის მეშვეობით. თუ ინტერფეისი უჭირს, ბუღალტრები შველიან: კატალოგშია საბუღალტრო კომპანიები თბილისში და ბათუმში.
რიგი წყაროების მიხედვით, შეტანისას რეზიდენტები ყველა წყაროდან შემოსავალს უთითებენ, ქართულსა და უცხოურს ერთმანეთისგან ყოფენ: უცხოურს გამჭვირვალობისთვის აჩვენებენ, მაგრამ მასზე გადასახადი ჩვეულებრივ არ წარმოიშობა.
დაგვიანებაზე ჯარიმებია გათვალისწინებული. კონსულტანტების მონაცემებით, ორ თვემდე დაგვიანება გადასახადის თანხის დამატებით 5% ჯდება, ორ თვეზე მეტი, 10%. ზუსტი პირობები უმჯობესია თავად სამსახურში შემოწმდეს.
როგორ ვისარგებლოთ პირადი კაბინეტით და ტექნიკურად როგორ გადავიხადოთ გადასახადი, გვაქვს ნაბიჯ-ნაბიჯ მიმოხილვა.
ურჩიეთ უცხოელ კოლეგას ან ახლობელს, ქვეყანაში გატარებული დღეების კალენდარი პირველივე დღიდან აწარმოოს, და არა მაშინ, როცა გადასახადები გაახსენდება. შემოსვლა-გასვლის თარიღები პასპორტში არის, მაგრამ წლის შემდეგ მათი აღდგენა მოუხერხებელია, ხოლო დავა იმაზე, 183 დღე დააგროვა თუ 181, შეიძლება ძალიან ძვირი დაჯდეს, ორივე მიმართულებით.
და გაახსენეთ, რომ საქართველო ისტორიის მხოლოდ ნახევარია. აქ რეზიდენტად გახდომა ავტომატურად არ ნიშნავს საკუთარი ქვეყნის საგადასახადო რეზიდენტობის შეწყვეტას. თუ მიზანი სწორედ ესაა, რეზიდენტობიდან გასვლის წესები იმ ქვეყნის კანონმდებლობით უნდა შეისწავლოს, საიდანაც წამოვიდა, და ქართული რეზიდენტის სერტიფიკატი იქ ერთ-ერთი არგუმენტი იქნება, მაგრამ არა ერთადერთი.
გაურკვევიხართ საქართველოში გადასახადებში? უთხარით Madloba-ს, რა კითხვებს წააწყდით, დაგეხმარათ თუ არა ბუღალტერი და რა აღმოჩნდა უფრო რთული, ვიდრე ინტერნეტის სტატიები გპირდებოდნენ. ასეთი გამოცდილება ეხმარება მათ, ვინც ახლა გადმოდის.
ინფორმაცია აქტუალურია 2026 წლის სექტემბრისთვის და საცნობარო ხასიათს ატარებს, ეს საგადასახადო კონსულტაცია არ არის. საქართველოს საგადასახადო კანონმდებლობა იცვლება, ხოლო შემოსავლის წყაროს წესების გამოყენება კონკრეტულ გარემოებებზეა დამოკიდებული. ოფიციალურ ინფორმაციას აქვეყნებს საქართველოს შემოსავლების სამსახური rs.ge-ზე. გადაწყვეტილების მიღებამდე, განსაკუთრებით გადმოსახლებასთან ან საგადასახადო რეზიდენტობის შეცვლასთან დაკავშირებით, საგადასახადო სპეციალისტს გაესაუბრეთ.
❓ ხშირად დასმული კითხვები
💬 არანაკლებ 183 დღე ნებისმიერ უწყვეტ 12-თვიან პერიოდში, რომელიც მიმდინარე საგადასახადო წელს მთავრდება. დღეები ზედიზედ არ უნდა იყოს, სტატუსი კი ავტომატურად ჩნდება, განცხადებისა და ბინადრობის ნებართვის გარეშე.
💬 იმ წლისთვის, როცა 12-თვიანი პერიოდი დასრულდა. თუ უცხოელი 2025 წლის 1 ოქტომბერს ჩამოვიდა და მომდევნო 12 თვე ქვეყანაში გაატარა, რეზიდენტი 2026 წლისთვის იქნება და არა 2025-ისთვის.
💬 რეზიდენტი ფიზიკური პირის შემოსავალი უცხოური წყაროდან საშემოსავლო გადასახადისგან გათავისუფლებულია. მაგრამ მნიშვნელოვანია, რა ითვლება უცხოურ წყაროდ: კონსულტანტების განმარტებით, საქართველოში ფიზიკურად შესრულებული სამუშაოს ხელფასი შეიძლება ქართულ შემოსავლად ჩაითვალოს, თუნდაც უცხოური კომპანია იხდიდეს.
💬 20% ხელფასსა და ქართული წყაროდან სხვა შემოსავლების უმეტესობაზე, შკალა ბრტყელია, პროგრესიის გარეშე. დივიდენდები და პროცენტი 5%-იანი განაკვეთით იბეგრება, მას გაცემისას იკავებენ.
💬 მხოლოდ ქართული წყაროდან მიღებულ შემოსავალზე, იმავე 20%-იანი განაკვეთით. არარეზიდენტის უცხოური შემოსავალი საქართველოში არ იბეგრება და არ დეკლარირდება. ქართულ კომპანიაში ხელფასიდან გადასახადს დამსაქმებელი იკავებს.
💬 საანგარიშო წლის მომდევნო წლის 31 მარტამდე. დეკლარაცია ონლაინ იგზავნება rs.ge-ს მეშვეობით, რეგისტრაციისა და საგადასახადო ნომრის მიღების შემდეგ.
💬 კონსულტანტების მონაცემებით, ორ თვემდე დაგვიანებისას დამატებით გადასახადის თანხის 5% ერიცხება, ორ თვეზე მეტისას, 10%. ზუსტი პირობები შემოსავლების სამსახურში ღირს შემოწმება.
💬 არა. საგადასახადო რეზიდენტობა ქვეყანაში გატარებული დღეების რაოდენობით განისაზღვრება და არა მიგრაციული სტატუსით. შეიძლება საგადასახადო რეზიდენტი გახდეს ისე, რომ საქართველოში უვიზო რეჟიმით იმყოფებოდეს.
💬 ავტომატურად არა. რეზიდენტობიდან გასვლა მისი ქვეყნის კანონმდებლობით განისაზღვრება. საქართველოს საგადასახადო რეზიდენტის სერტიფიკატი, რომელიც კალენდარულ წელზე გაიცემა, ამის დადასტურებაში ეხმარება, მაგრამ პირობები იმ ქვეყნის წესებით უნდა შემოწმდეს, საიდანაც წამოვიდა.
💬 სიტუაციაზეა დამოკიდებული, მაგრამ ბევრი დისტანციური მუშაკი და ფრილანსერი საქართველოში ინდმეწარმეს ირჩევს მცირე ბიზნესის სტატუსით, სადაც გადასახადი ბრუნვის 1%-ია დადგენილ ზღვრამდე. გადაწყვეტილება უმჯობესია ბუღალტერთან ერთად მიიღოთ, 2026 წლიდან მოქმედი სამუშაო ნებართვის მოთხოვნების გათვალისწინებით.
0 კომენტარი
კომენტარის დასატოვებლად შედით ანგარიშში