

🏦 ანგარიშის გახსნა ქართულ ბანკში: TBC, საქართველოს ბანკი და უარები
🏦 სამი რამ, რაც ბანკში წასვლამდე უნდა იცოდნენ
დისტანციურად ანგარიშს არ გაუხსნიან: პირადი დასწრება სავალდებულოა, და საქართველოს ბანკი და TBC ამას პირდაპირ მიუთითებენ. საკომისიო წინასწარ იხდის და უარის შემთხვევაში არ ბრუნდება. უარის თქმა ბანკს განმარტების გარეშეც შეუძლია.
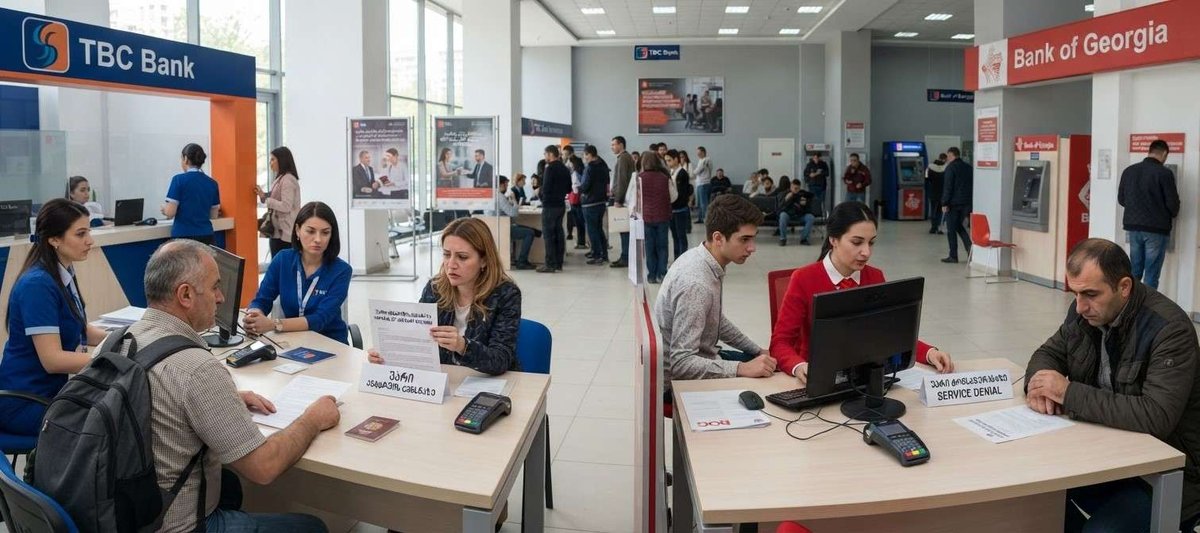
ანგარიში ქართულ ბანკში მოსახერხებელია: მულტივალუტური ანგარიში, ნორმალური ბარათი, მომუშავე საერთაშორისო გადარიცხვები. ამის გამო ბოლო წლებში სწორედ მას ეძებენ ათასობით ჩამომსვლელი.
მაგრამ ამავე წლებში მოთხოვნებიც გამკაცრდა. ბანკები უფრო გულდასმით ამოწმებენ განაცხადებს, ვადები გაიზარდა, უარების რაოდენობაც შესამჩნევად მოიმატა. თუ სტუმრებს ხვდებით ან თავად აპირებთ ანგარიშის გახსნას, აი, რა უნდა იცოდეთ.
🏛️ რომელი ბანკები მუშაობს უცხოელებთან
ბაზრის მსხვილი მოთამაშეებიდან ანგარიშებს არარეზიდენტებს ხუთი ხსნის.
TBC Bank, ქვეყნის უმსხვილესი ბანკი და, ემიგრანტთა საზოგადოებების დაკვირვებით, ყველაზე წინასწარმეტყველებადი უცხოელებისთვის. ხსნის მულტივალუტურ ანგარიშებს, არარეზიდენტისთვის ღირებულება დაახლოებით 50 ლარია, მომსახურება Plan Ten ტარიფით, დაახლოებით 10 ლარი თვეში.
საქართველოს ბანკი, სიდიდით მეორე. განაცხადის განხილვაზე დაახლოებით 150 ლარს იღებს, უარის შემთხვევაში ფული არ ბრუნდება.
Credo Bank. ხშირად აღწერენ როგორც უფრო მარტივად შესასვლელს, მაგრამ პირობები და შეზღუდვები ცალკე ღირს გადამოწმდეს: მას თავისი სპეციფიკა აქვს.
Liberty Bank. განხილვის საკომისიოც დაახლოებით 150 ლარია, არადაბრუნებადი. ხსნის ანგარიშებს როგორც ფიზიკურ პირებს, ისე ინდივიდუალურ მეწარმეებს.
Basis Bank. დანარჩენებზე ნაკლებად ცნობილია, მაგრამ უცხოელებთან მუშაობს.
საკომისიოებზე მნიშვნელოვანია სხვაობის გაგება. TBC-ში ორმოცდაათი ლარი ანგარიშის გახსნის ღირებულებაა, ესე იგი შედეგისთვის იხდით. საქართველოს ბანკსა და Liberty-ში ას ორმოცდაათი, ეს განაცხადის განხილვის საფასურია, და მას შედეგის მიუხედავად იღებენ.
📄 რა დოკუმენტები მოვამზადოთ
უნივერსალური სია არ არსებობს, თითოეული ბანკის მოთხოვნები საკუთარია და იცვლება. მაგრამ ყველაზე ხშირად მოთხოვნილი ნაკრები ასეთია.
სავალდებულო მინიმუმი. საზღვარგარეთის პასპორტი. ადგილობრივი სიმ-ბარათი: მის გარეშე შეტყობინებებსა და მობილურ ბანკს ვერ დააყენებენ.
თითქმის აუცილებლად ჰკითხავენ. შემოსავლის წყაროს დადასტურებას. ეს შეიძლება იყოს ცნობა სამსახურიდან, საგადასახადო დეკლარაცია, ამონაწერი სხვა ქვეყნის ანგარიშებიდან, ხელშეკრულებები კლიენტებთან ფრილანსერებისთვის.
დამატებით შეიძლება ჰკითხონ. ბინის ქირავნობის ხელშეკრულება საქართველოში. ბინადრობის ნებართვა, თუ არსებობს. დოკუმენტები საგადასახადო რეზიდენტობაზე. ანგარიშის გახსნის მიზნის დადასტურება.
KYC ანკეტა. მას ადგილზე ავსებენ, და ეს ფორმალობა არაა, არამედ განაცხადზე გადაწყვეტილების ძირითადი ნაწილი. რას ზუსტად ეკითხებიან და რითი განსხვავდება ძლიერი პასუხი სუსტისგან, ქვემოთაა.
რა ზრდის შანსებს შესამჩნევად. ბინადრობის ნებართვისა და საქართველოს საგადასახადო რეზიდენტობის, ანუ 183 დღეზე მეტი ცხოვრების ქონა.
❌ უარები: რატომ და რა ვქნათ
აქ არასასიამოვნო, მაგრამ პატიოსანი საკითხზეა საუბარი.
ბანკს განმარტების გარეშეც შეუძლია უარის თქმა. ეს KYC და AML კომპლაენს-პროცედურების სტანდარტული პრაქტიკაა: ბანკი კლიენტს უარის საფუძვლის გამხელას არ არის ვალდებული. ჩვეული გაგებით აპელაცია არ არსებობს.
საკომისიო ამასთან არ ბრუნდება. საქართველოს ბანკსა და Liberty-ში ეს ას ორმოცდაათი ლარია, რომელსაც „არას“ გასაგონად იხდით.
რამდენად ხშირად იღებენ უარს. სანდო სტატისტიკას ბანკები არ აქვეყნებენ. ინგლისურ და რუსულენოვან ემიგრანტულ ჩატებში ამბობენ, რომ საქართველოს ბანკი არარეზიდენტებს სხვებზე ხშირად ეუბნება უარს, ცალკეული ავტორები კი წარუმატებელი განაცხადების წილს ძალიან მაღლა აფასებენ. მაგრამ ეს ჩატის მონაწილეთა დაკვირვებაა და არა ბანკის მონაცემები, და ასეთ ციფრებს შესაბამისად უნდა მოვეპყრათ.
რაც უფრო საიმედოდ არის ცნობილი. მოთხოვნები ჩამომსვლელთა ნაკადის ზრდის შემდეგ გამკაცრდა: ბანკები უფრო გულდასმით ამოწმებენ განაცხადებს, ვადები გაიზარდა, უარების რაოდენობაც მოიმატა.
მთავარი რისკი უარი კი არა, შემდგომი დაბლოკვაა. ტრანზიტულ ოპერაციებს, როცა ფული შემოვიდა და მაშინვე გავიდა, ბანკები აკვირდებიან და მკაცრად რეაგირებენ. ანგარიში შეიძლება დაიბლოკოს ან დაიხუროს.
რა ზრდის შანსებს რეალურად.

- შემოსავლის დადასტურების წინასწარ მომზადება, ფილიალში ძებნის ნაცვლად.
- ანგარიშის დანიშნულების პატიოსანი ახსნა. არა „პირადი საჭიროებისთვის“, არამედ კონკრეტულად: კლიენტებისგან გადახდის მისაღებად, საქართველოში ცხოვრებაზე დასახარჯად, დანაზოგის შესანახად.
- მოსალოდნელი ბრუნვის არდაკლება. კომპლაენსი შედარებს განაცხადებულს ფაქტობრივთან, და შეუსაბამობა უარესია, ვიდრე დიდი ციფრი თავიდანვე.
- მსხვილი საერთაშორისო გადარიცხვების წინასწარ ბანკთან შეთანხმება.
- პირადად წასვლა, სრული საქაღალდით, და არა სამუშაო დღის ბოლოს.
🛡️ რა არის კარგი: ანაბრების დაზღვევა
ერთი რამ, რომელიც თქვენს სასარგებლოდ მუშაობს და ცოტამ თუ იცის.
საქართველოს ლიცენზირებულ ბანკებში ანგარიშებზე დარჩენილი სახსრები დაზღვეულია 30 000 ლარამდე ერთ მეანაბრეზე თითოეულ ბანკში. გარანტია მოქმედებს მეანაბრის მოქალაქეობის მიუხედავად.
ესე იგი, არარეზიდენტი დაცულია იმავენაირად, როგორც საქართველოს მოქალაქე. ვისაც აქ დანაზოგი ინახავს, ეს არსებითი არგუმენტია.
🏙️ სად წავიდეთ
მსხვილი ბანკების ფილიალები ყველა ქალაქშია, და წინასწარი ჩაწერა ჩვეულებრივ არ სჭირდება, თუმცა მაღალ სეზონზე ცენტრალურ ფილიალებში რიგები გვხვდება.
მისამართები, ტელეფონები და სამუშაო საათები შეკრებილია კატალოგში: თბილისის ბანკები, ბათუმის ბანკები და ქუთაისის ბანკები.
თავად ბანკებზე ცალკე მიმოხილვებია: საქართველოს ბანკი, TBC Bank, Liberty Bank და საიმედო ბანკების მიმოხილვა.
თუ სტუმარი პირველად მიდის, ურჩიეთ TBC-დან დაწყება. ლოგიკა მარტივია: იქ ორმოცდაათ ლარს ანგარიშის გახსნისთვის იხდის და არა განაცხადის განხილვისთვის. უარის შემთხვევაში კარგავს დროს, მაგრამ არა ფულს.
ას ორმოცდაათი ლარის გადახდას საქართველოს ბანკში აზრი აქვს მაშინ, როცა უკვე აქვთ ბინადრობის ნებართვა, ქირავნობის ხელშეკრულება და შემოსავლის გასაგები დადასტურება. ანუ როცა შანსები ობიექტურად მაღალია და არა შემთხვევით ცდილობს.
გახსენით ანგარიში ქართულ ბანკში? დატოვეთ გამოხმაურება Madloba-ზე: მოგვწერეთ, რომელ ბანკში, რა დოკუმენტები ჰკითხეს, რამდენი დრო წაიღო და იყო თუ არა უარი.
ინფორმაცია აქტუალურია 2026 წლის სექტემბრისთვის და საცნობარო ხასიათს ატარებს. თითოეული ბანკის ტარიფები, დოკუმენტების მოთხოვნები და განაცხადების განხილვის პრაქტიკა საკუთარია და იცვლება. ვიზიტამდე დააზუსტეთ აქტუალური პირობები ბანკის საიტზე ან ფილიალში. უარის წილის შეფასებები მოცემულია ემიგრანტული საზოგადოებების დაკვირვებით და არ წარმოადგენს ოფიციალურ სტატისტიკას.
❓ ხშირად დასმული კითხვები
💬 არა. მსხვილი ბანკები ანგარიშს ფიზიკურ პირებს დისტანციურად არ უხსნიან, პირადი დასწრება სავალდებულოა, და საქართველოს ბანკი და TBC ამას პირდაპირ მიუთითებენ. მინდობილობითაც უმეტეს შემთხვევაში არ გამოდის. შეთავაზებები „ანგარიშის გახსნა დისტანციურად, გასაღებით“ საეჭვოა.
💬 აუცილებლად საზღვარგარეთის პასპორტი და ადგილობრივი სიმ-ბარათი. თითქმის აუცილებლად ჰკითხავენ შემოსავლის წყაროს დადასტურებას: ცნობას სამსახურიდან, დეკლარაციას, ამონაწერს ანგარიშებიდან, ხელშეკრულებებს კლიენტებთან. შეიძლება მოითხოვონ ქირავნობის ხელშეკრულება, ბინადრობის ნებართვა და საგადასახადო რეზიდენტობის დოკუმენტები.
💬 TBC-ში დაახლოებით 50 ლარი მულტივალუტური ანგარიშის გასახსნელად, პლუს მომსახურება დაახლოებით 10 ლარი თვეში. საქართველოს ბანკსა და Liberty-ში დაახლოებით 150 ლარი განაცხადის განხილვისთვის, თანაც ეს ფული არც უარის შემთხვევაში ბრუნდება.
💬 ბანკს განმარტების გარეშეც შეუძლია უარის თქმა, ეს KYC და AML კომპლაენსის სტანდარტული პროცედურაა. ყველაზე ხშირად მიზეზი ბუნდოვანი შემოსავლის წყაროა, გაურკვეველი მიზანი, დაკლებული ბრუნვა ან ტრანზიტული ოპერაციების რისკი.
💬 შემოსავლის დადასტურება წინასწარ მოამზადეთ, პატიოსნად და კონკრეტულად ახსენით ანგარიშის დანიშნულება, ნუ დააკლებთ მოსალოდნელ ბრუნვას. ბინადრობის ნებართვისა და საქართველოს საგადასახადო რეზიდენტობის, ანუ 183 დღის ცხოვრების ქონა, მდგომარეობას შესამჩნევად აუმჯობესებს.
💬 პირველი მცდელობისთვის TBC უფრო ლოგიკურია: იქ ანგარიშის გახსნისთვის იხდიან და არა განხილვისთვის, და უარის შემთხვევაში მხოლოდ დროს კარგავენ. საქართველოს ბანკის დაუბრუნებელი 150 ლარის გადახდას აზრი აქვს მაშინ, როცა დოკუმენტები უკვე შეგროვილია და შანსები ობიექტურად მაღალია.
💬 დიახ, და მთავარი რისკი აქ ტრანზიტული ოპერაციებია: ფული შემოვიდა და მაშინვე გავიდა. ბანკები ამას აკვირდებიან და მკაცრად რეაგირებენ. მსხვილი საერთაშორისო გადარიცხვები უმჯობესია წინასწარ შეთანხმდეს.
💬 დიახ. საქართველოს ლიცენზირებულ ბანკებში სახსრები დაზღვეულია 30 000 ლარამდე ერთ მეანაბრეზე თითოეულ ბანკში, და გარანტია მოქალაქეობის მიუხედავად მოქმედებს.
💬 დოკუმენტების სრული პაკეტით პროცესი ჩვეულებრივ ერთ ვიზიტში თავსდება, ბარათს კი იმავე დღეს ან რამდენიმე დღეში გასცემენ. მაგრამ შემოწმებების გამკაცრების შემდეგ ვადები გაიზარდა, და განხილვამ შეიძლება მეტი დრო წაიღოს.
ასევე წაიკითხეთ
0 კომენტარი
კომენტარის დასატოვებლად შედით ანგარიშში